

Gestión
De la percepción a los datos: así evoluciona el vehículo eléctrico en Europa
El EV Transition Check 2026 del ICCT muestra hasta qué punto ha cambiado el escenario de la movilidad eléctrica en Europa. Menor coste real, más oferta, ventaja en el uso y una infraestructura de recarga en expansión dibujan un contexto muy distinto al de hace apenas cinco años
La electrificación del parque europeo continúa generando debate. Precio, autonomía, infraestructura de recarga, emisiones reales o coste de utilización siguen siendo algunos de los argumentos recurrentes cuando se cuestiona la viabilidad del vehículo eléctrico. Sin embargo, la evolución de la tecnología y del ecosistema que la rodea permite ya contrastar muchas de esas percepciones con datos.
El EV Transition Check 2026, publicado en septiembre por el International Council on Clean Transportation (ICCT), ofrece precisamente una amplia fotografía del avance del transporte por carretera hacia las cero emisiones.
Un mercado que ya no es de nicho
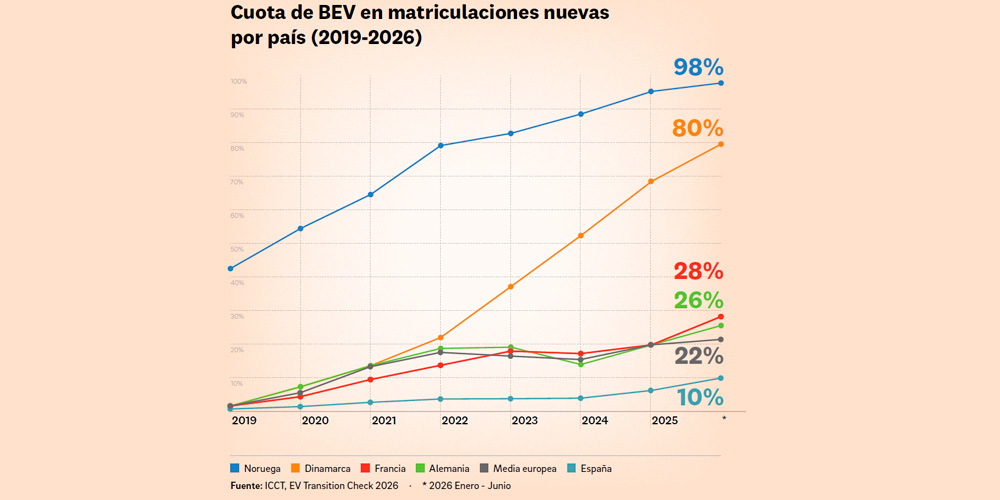
Los eléctricos puros (BEV) alcanzaron el 22 % de las nuevas matriculaciones de turismos en la UE durante el primer semestre de 2026. Francia llegó al 28 % y Alemania al 26 %, mientras que entre mercados más pequeños destacan Bélgica, con un 36 %; Países Bajos, con un 37 %; Suecia, con un 42 %; y Dinamarca, que ya alcanza el 80 %. Noruega continúa siendo un caso aparte, con un 98 %.
España, con un 10 %, sigue lejos de estos niveles, aunque el informe subraya que la adopción también está aumentando en mercados hasta ahora más rezagados, como el español o el italiano (8%).
“El coste de uso de un BEV es ya un 33 % inferior al de un gasolina, aunque la ventaja se reduce cuando la flota depende de la recarga pública”
El mercado de ocasión empieza asimismo a ganar cierto protagonismo. En Alemania, los BEV representaron el 5,6 % de las transmisiones de turismos usados durante el primer semestre de 2026, frente al 3,2 % del mismo periodo del año anterior.
Para las flotas que renuevan sus vehículos cada tres o cuatro años, el dato merece atención. Un mercado de segunda mano más líquido es una condición necesaria para ir consolidando los valores residuales del eléctrico, aunque su evolución dependerá también de factores como el precio del vehículo nuevo, la oferta disponible, los incentivos o la propia demanda de usados.
No tan caros
Una de las percepciones más asentadas sobre el coche eléctrico es su elevado precio de adquisición. El informe introduce aquí un matiz importante, basándose en el mercado alemán.
El precio mediano de los BEV comercializados en Alemania aumentó un 42 % en términos nominales entre 2020 y 2025. Pero esta cifra está muy condicionada por la transformación de la propia oferta: han cambiado los modelos que se comercializan y la autonomía eléctrica ha aumentado alrededor de un 30 % de media durante ese periodo.
Cuando el ICCT compara vehículos con características equivalentes y corrige además el efecto de la inflación, la fotografía cambia notablemente. El precio nominal ajustado de los BEV prácticamente no ha variado, mientras que su precio real ha descendido un 18 %. Por el contrario, el precio real de los vehículos de combustión ha aumentado un 2 %.
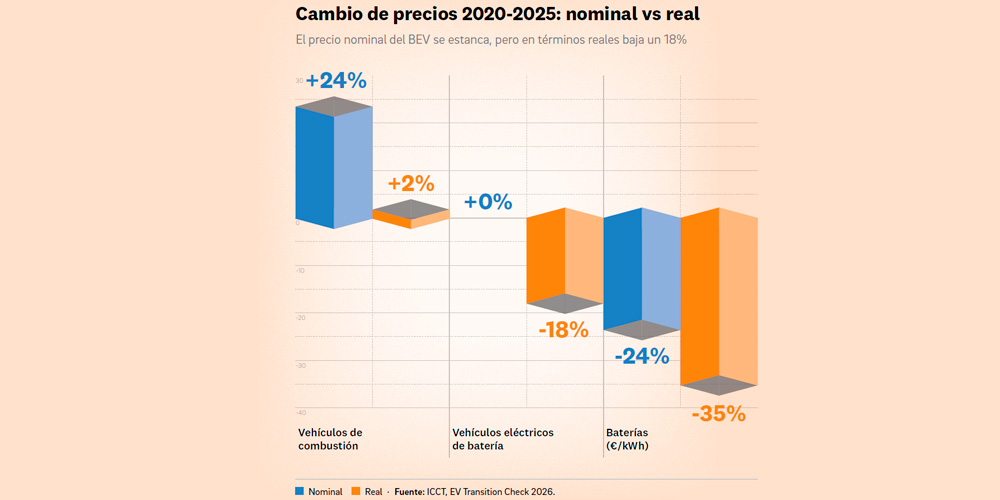
Una de las principales razones está en las baterías. Su coste ha descendido alrededor de un 35 % en términos reales durante los últimos cinco años. Además, el ICCT considera que la diferencia entre esta reducción y lo que se ha trasladado hasta ahora al precio final del automóvil apunta a que todavía existe margen para nuevas bajadas.
La oferta también ha cambiado. En Alemania, el número de modelos BEV disponibles se ha cuadruplicado entre 2020 y 2025 hasta alcanzar 159, mientras que la oferta de modelos de combustión ha pasado de 275 a 194. En la Unión Europea existen ya alrededor de 35 modelos eléctricos por debajo de 30.000 euros, aunque el propio informe reconoce que la oferta continúa siendo limitada en los segmentos pequeños y medio-bajos.
Para las flotas existe además otro dato relevante: en los segmentos medio, medio-superior y de lujo, los eléctricos ya han alcanzado la paridad de precio inicial con sus equivalentes de combustión. Frente a los híbridos enchufables, esa paridad se produce ya en todos los segmentos analizados.
“El número de modelos BEV disponibles se ha cuadruplicado en 5 años, mientras que los modelos de combustión han pasado de 275 a 194”
Costes de uso: donde el eléctrico gana
Si el precio de compra se está acercando, el coste de utilización marca diferencias más claras. Según el ICCT, en 2025 conducir un BEV resultaba de media un 33 % más barato que utilizar un vehículo de gasolina. El informe prevé además que los costes energéticos de los eléctricos permanezcan estables o disminuyan en los próximos años, mientras que los correspondientes a los vehículos de combustión y a los PHEV tenderían a aumentar.
Pero para una flota existe un condicionante fundamental: cómo y dónde se recarga. Incluso un conductor que dependa exclusivamente de la infraestructura pública mantiene, según los cálculos del estudio, cierta ventaja frente a un automóvil de gasolina, aunque esta se reduce aproximadamente al 5 %. La explicación está en el precio de la electricidad: la recarga pública cuesta de media alrededor del doble que la privada.
En junio de 2026, la tarifa media ad hoc en la UE era de 0,50 €/kWh para corriente alterna y 0,62 €/kWh para corriente continua, impuestos incluidos.
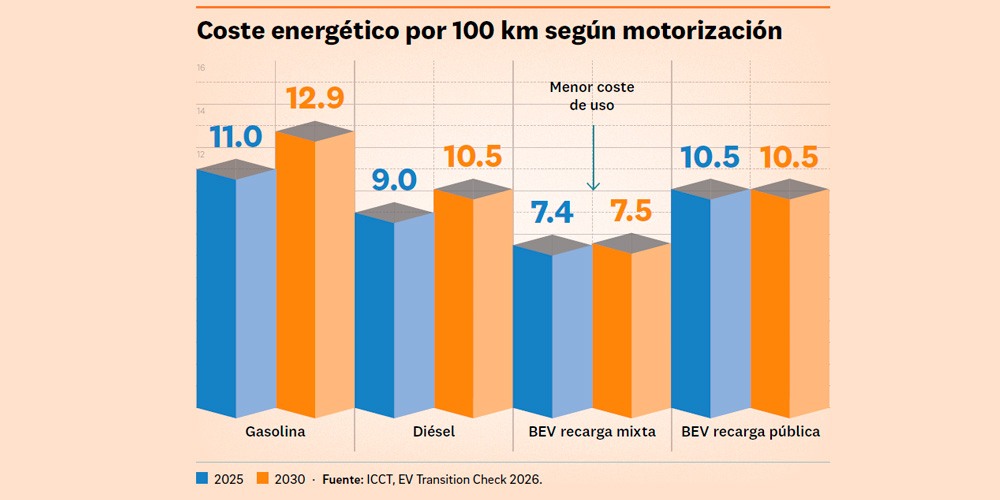
Para un gestor de flotas, la conclusión resulta especialmente relevante. El acceso a recarga propia, ya sea en las instalaciones de la empresa o en el domicilio del empleado, puede marcar una diferencia importante en el TCO.
Una flota que dependa casi exclusivamente de la red pública pierde buena parte de la ventaja económica del eléctrico. Por eso, electrificar no consiste únicamente en sustituir unos vehículos por otros. La infraestructura de recarga, las tarifas contratadas, los kilómetros diarios y los patrones de utilización deben formar parte de la decisión.
Infraestructura suficiente, tarifas desiguales
Otro de los grandes debates alrededor del vehículo eléctrico es si Europa dispone de suficiente infraestructura.
El número de puntos públicos de recarga de la UE se ha multiplicado casi por ocho desde 2020 y alcanzó 1,16 millones en junio de 2026. El ICCT considera que esta infraestructura es suficiente para atender al parque eléctrico que circula actualmente.
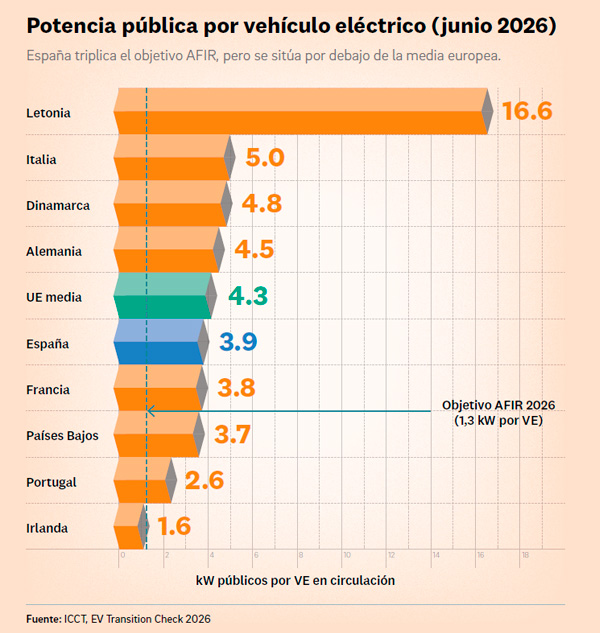
En términos de potencia instalada por vehículo eléctrico, la UE dispone de una media equivalente a 3,4 veces el objetivo exigido por el reglamento AFIR, y todos los Estados miembros salvo Malta superan actualmente el umbral correspondiente.
España también se sitúa por encima del objetivo AFIR, aunque por debajo de la media comunitaria en potencia pública disponible por vehículo eléctrico.
En los grandes corredores europeos, la situación ha avanzado igualmente. Los cargadores de corriente continua de 150 kW o más cubren el 92 % de la red TEN-T, considerando cubierto un tramo cuando existe un cargador situado a un máximo de un kilómetro de la vía cada 60 kilómetros o menos.
El ahorro de la recarga inteligente
El informe pone también el foco en un ámbito todavía poco explotado por muchas flotas: gestionar cuándo se recargan los vehículos.
El ICCT calcula que la recarga inteligente podría reducir alrededor de un 6 % el pico de demanda eléctrica europeo en 2035. El desarrollo de las tarifas dinámicas y de los contadores inteligentes abre además la posibilidad de desplazar buena parte de la carga hacia los periodos de menor coste energético.
En 2025 existían ya 304 tarifas dinámicas por franjas horarias y el 63 % de los consumidores europeos disponía de contador inteligente.
A ello se suma el potencial del Vehicle-to-Grid (V2G), que permitiría utilizar las baterías de los vehículos para almacenar electricidad y devolverla a la red cuando fuera necesario. En un caso de estudio realizado en Francia, una penetración del 10 % de V2G permitiría reducir un 9 % los picos de demanda en 2040.
Para las flotas con vehículos estacionados durante muchas horas, recorridos previsibles y recarga nocturna, estas tecnologías pueden convertirse en una nueva herramienta para reducir costes.
PHEV: la importancia del buen uso
El informe dedica también atención a los PHEV. Aquí los datos plantean una advertencia. Las emisiones reales de CO₂ de los PHEV europeos son, según el ICCT, 4,6 veces superiores a las registradas en homologación, y la diferencia ha aumentado pese al incremento de su autonomía eléctrica.
Eso no significa que un híbrido enchufable no pueda resultar adecuado para una determinada operación. Significa que su resultado depende en gran medida de que se utilice como un vehículo enchufable.
Para un gestor de flotas esto supone poder medir y actuar sobre el hábito de recarga de los conductores. Si el vehículo circula mayoritariamente con su motor térmico, se soportan el coste y el peso de dos tecnologías sin aprovechar plenamente las ventajas de la electrificación.
En este tipo de vehículos, monitorizar el porcentaje de kilómetros eléctricos y la frecuencia de recarga debería formar parte de la gestión ordinaria de la flota.
Menos emisiones en el ciclo de vida
El estudio analiza igualmente las emisiones asociadas al ciclo de vida completo del automóvil, incluyendo fabricación del vehículo y la batería, generación de la electricidad y utilización.
Su conclusión es que un BEV genera un 73 % menos de emisiones de gases de efecto invernadero que un automóvil de gasolina durante todo su ciclo de vida.
El informe recuerda además el impacto de los contaminantes relacionados con el transporte por carretera, responsables de unas 74.000 muertes prematuras y 11.000 casos de asma infantil en Europa durante 2024.
“El precio real de los vehículos eléctricos ha caído un 18 % en cinco años, mientras la oferta de modelos y la autonomía siguen creciendo”
Una transición global e industrial
La transición a nivel global avanza con rapidez. Durante el primer semestre de 2026, los BEV representaron el 47 % de los turismos nuevos en Vietnam, el 36 % en Tailandia y el 35 % en China, frente al 22 % europeo.
En Europa, el 19 % de los turismos producidos en 2025 ya eran eléctricos de batería. El informe señala que la capacidad industrial anunciada para fabricar celdas sería suficiente para cubrir la demanda prevista de vehículos en 2030, aunque persisten problemas de utilización de las fábricas, puesta en marcha de proyectos y competitividad de costes.
De los datos a la decisión
Los datos del ICCT permiten desmontar algunas percepciones muy extendidas. Y, desde la perspectiva de una flota, dejan varias conclusiones especialmente relevantes.
El precio de compra está dejando de ser una barrera absoluta. En los segmentos medio y superiores existe ya paridad con modelos equivalentes de combustión y el número de opciones asequibles continúa aumentando.
Pero donde se juega buena parte de la ventaja económica es en la recarga. Con infraestructura propia y tarifas adecuadas, el coste energético del eléctrico es sensiblemente menor. Cuando la operación depende casi totalmente de la recarga pública, esa diferencia se reduce considerablemente.
El mercado de ocasión eléctrico, por su parte, empieza a ganar volumen. Si esta tendencia se consolida, debería aportar mayor profundidad al mercado de usados, un factor relevante tanto para las flotas en propiedad como para la formación de los valores residuales utilizados por las compañías de renting.
En los PHEV, la clave está en el comportamiento real. Un enchufable que no se recarga de forma habitual difícilmente podrá ofrecer los ahorros de consumo y emisiones prometidos.
Y la siguiente frontera probablemente estará en la gestión energética. Recarga inteligente, tarifas dinámicas y, a más largo plazo, V2G abren nuevas posibilidades para las flotas cuyos vehículos permanecen estacionados durante periodos prolongados y tienen patrones de utilización previsibles.
Pero la fotografía de 2026 es muy distinta a la de hace solo unos años. El vehículo eléctrico de batería ya no puede analizarse únicamente como una apuesta tecnológica de futuro: en determinados usos y perfiles de flota es ya una alternativa competitiva en términos económicos.
Contacto
Asociación Española de Gestores de Flotas y de Movilidad
Teléfono de contacto: +34 93 204 20 66
Email: info@aegfa.com
Dirección: Plaça d'Ausiàs March, 1 Edifici d’Oficines Planta 1, Oficina número D03 08195 Sant Cugat del Vallès, Barcelona